Budget Control - Money Tracker
MEEPLE C
- 3,8
- 4.00 Değerlendirme
- 1.00M
- İndirme sayısı
- Free
- Fiyat
Ekran Görüntüleri
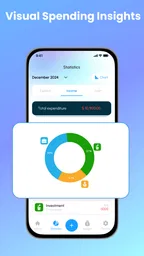
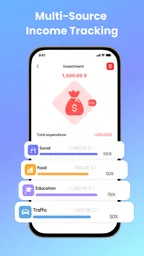
Budget Control - Money Tracker Artıları ve Eksileri
Artıları
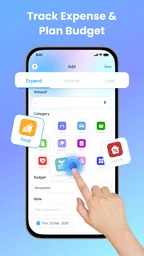
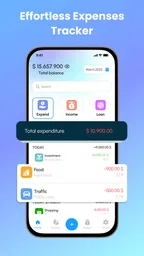
- Gelir ve giderleri kategori bazında düzenlemek bütçe takibini kolaylaştırıyor.
- Düzenli işlemleri kaydetmek, günlük veri girişinde zaman kazandırıyor.
- Harcamaları dönemsel olarak incelemek finansal alışkanlıkları fark ettiriyor.
- Sade arayüz, finans uygulamalarına yeni başlayanlar için anlaşılır.
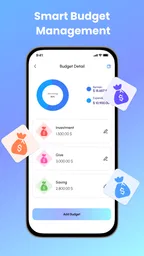
- Bütçe sınırları belirlemek gereksiz harcamaları kontrol etmeye yardımcı oluyor.
Eksileri
- Gelişmiş raporlama seçenekleri bazı kullanıcılar için yetersiz kalabilir.
- Manuel veri girişi, banka bağlantısı bekleyen kullanıcıları zorlayabilir.
- Çok sayıda kategori ve işlemde liste yönetimi zaman alabiliyor.
- Gelir-gider verilerini cihazlar arasında eşitleme seçenekleri sınırlı olabilir.
- Finansal kayıtların yedeklenmesi için uygulama ayarlarını ayrıca kontrol etmek gerekebilir.
 Analiz eden All-app
Budget Control - Money Tracker’ı denerken ilk fark ettiğim şey, uygulamanın para yönetimini karmaşık tablolarla değil, günlük harcama alışkanlığını görünür kılma fikriyle ele alması oldu. Finans kategorisindeki bu ücretsiz uygulama, MEEPLE C tarafından geliştiriliyor ve temel amacı harcamaları takip ederek bütçeyi daha kontrollü kullanmaya yardımcı olmak. Benim için en anlamlı tarafı, “Ay sonunda param nereye gitti?” sorusunu ertelemek yerine, harcamaları gün içinde kaydetmeye teşvik etmesi.
Uygulama mağazada Budget Control şeklinde kısa bir tanımla öne çıkıyor; ancak kullanırken onu yalnızca basit bir not defteri gibi görmemek gerekiyor. Doğru kurulduğunda, kişisel bütçeyi planlamak, harcama alışkanlıklarını izlemek ve gereksiz kaçakları fark etmek için pratik bir merkez olabilir. Yine de bu tür uygulamalarda başarı, yalnızca ekrandaki araçlara değil, kullanıcının kayıt düzenine de bağlı. İlk kurulumda acele ederseniz sonuçlar yanıltıcı olabilir; düzenli giriş yaparsanız uygulama daha anlamlı hale gelir.
Ücretsiz erişimin değeri nerede başlıyor?
Ücretsiz olması, Budget Control - Money Tracker’ı denemek için gerçek bir avantaj: bütçe takibini uygulama üzerinden sürdürüp sürdüremeyeceğinizi anlamadan önce para harcamanız gerekmiyor. Bu, özellikle daha önce tablo kurup bırakmış ya da harcamalarını yalnızca notlara yazmış kişiler için düşük riskli bir başlangıç. Ücretsiz erişimin değerini ben, uygulamanın her ihtiyacı karşılayacağı varsayımından değil, kendi kayıt alışkanlığınızı sınama imkânından çıkarıyorum.
Buradaki önemli soru, “Ücretsiz mi?”den çok, “Ben bu aracı her gün kullanacak mıyım?” oluyor. Harcamaları düzenli girmeyecekseniz, uygulamanın maliyetinin para yerine zaman ve dikkat olduğunu unutmayın. Buna karşılık, gün içinde birkaç dakikanızı ayırıp kayıt tutmaya hazırsanız, ay sonunda hangi alışkanlıkların bütçenizi etkilediğini görmek için işe yarar bir başlangıç sağlayabilir.
İlk kullanımda nerede takılabilirsiniz?
Bir para takipçisini açtığımda genellikle beklediğim şey, hemen harcama ekleyebilmek ve bütçemi anlaşılır bir ekranda görebilmektir. Budget Control - Money Tracker da bu beklentiyle kullanılabilecek bir yapıya sahip. Fakat ilk anda her şeyi doldurmaya çalışmak, uygulamayı olduğundan daha zahmetli gösterebilir. Bütçe planlamak için gelirleri, düzenli ödemeleri ve değişken harcamaları aynı anda düşünmek gerektiğinde kullanıcı kolayca yorulabiliyor.
Benim önerim, ilk girişte bütün geçmiş harcamaları kusursuz biçimde taşımaya çalışmamanız. Önce içinde bulunduğunuz dönemi başlatın ve bundan sonraki harcamaları düzenli kaydedin. Geçmişe dönük kayıt eklemek istiyorsanız bunu birkaç ana kalemle sınırlamak daha sağlıklı olur. Aksi halde küçük bir kahve, ulaşım ücreti veya anlık alışveriş gibi ayrıntılar arasında kaybolup uygulamayı kullanmayı bırakabilirsiniz.
İkinci olası takılma noktası, bütçeyi gerçekçi olmayan bir hedefle başlatmak. Gelirinizden sabit ödemeleri ayırmadan, kalan paranın tamamını harcanabilir kabul etmek kolay bir hata. Ben bütçe planlarken önce kira, faturalar, borç ödemeleri ve düzenli abonelikler gibi değişmeyen kalemleri zihinsel olarak ayırırdım. Daha sonra market, ulaşım ve sosyal harcamalar için esnek sınırlar belirlemek, uygulamadaki görünümü daha işe yarar kılar.
Haber Masamızdan Diğer Yazılar
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Uygulamanın ortalama puanı 3,8 ve kullanıcı sayısı bir milyondan fazla kurulum düzeyine ulaşmış durumda. Bu tablo, aracın geniş bir kullanıcı kitlesi tarafından denendiğini gösteriyor; fakat kişisel finans uygulamalarında puan kadar kullanım biçimi de önemlidir. Bir kullanıcı için yeterince sade görünen ekran, başka biri için ayrıntı eksikliği hissi yaratabilir. Benim değerlendirmemde bu uygulama, finans uzmanlarının ayrıntılı raporlarından çok, günlük kontrol alışkanlığı isteyen kişilere daha yakın duruyor.
Kuruluma başlamadan önce yapılacak basit kontroller
Uygulamayı açmadan önce aylık gelirinizin elinize geçen kısmını düşünün. Brüt rakam yerine gerçekten kullanabildiğiniz tutarı temel almak, bütçeyi baştan daha doğru kurar. Geliriniz düzensizse en iyi ayı değil, daha temkinli bir ayı başlangıç noktası yapmak daha güvenlidir. Böylece beklenmedik düşük gelir dönemlerinde uygulamanın önerdiği sınırlar tamamen anlamsızlaşmaz.
Ardından harcamalarınızı üç katmana ayırmanızı öneririm. İlk katmanda her ay mutlaka çıkan ödemeler bulunur. İkinci katmanda market, ulaşım ve ev ihtiyaçları gibi miktarı değişen ama kaçınılmaz kalemler yer alır. Üçüncü katman ise eğlence, dışarıda yemek veya plansız alışveriş gibi ertelenebilir harcamalardır. Bu ayrım, uygulamayı yalnızca geçmişi kaydeden bir araç olmaktan çıkarıp karar vermeye yardımcı olan bir plana dönüştürür.
Burada önemli bir kullanım ipucu var: her harcamayı aynı ayrıntı düzeyinde kaydetmek zorunda değilsiniz. Market alışverişinde tek tek ürünleri yazmak yerine toplam tutarı ve anlaşılır bir kategori seçmek çoğu kişi için yeterlidir. Buna karşılık, bütçenizi en çok bozan kalem dışarıda yemekse, o grubu daha dikkatli takip etmek daha faydalı olur. İyi takip, en fazla ayrıntıyı girmek değil, kararlarınızı değiştirecek ayrıntıyı seçmektir.
Budget Control - Money Tracker’ın ücretsiz olması, denemeyi kolaylaştırıyor. Uygulama PEGI 3 yaş derecelendirmesine sahip ve minimum işletim sistemi gereksinimi Android 7.0 seviyesinde. Bu nedenle çok yeni olmayan Android cihazlarda da değerlendirmeye alınabilir. Ben yine de kuruluma geçmeden önce telefonda yeterli boş alan bulunduğundan ve işletim sisteminin güncel çalıştığından emin olurdum; finans kayıtlarında uygulamanın açılış ve kayıt işlemlerinin sorunsuz olması, görsel özelliklerden daha önemlidir.
Günlük kullanımda daha az uğraşla daha iyi kayıt
Bu tür bir uygulamayı kullanmanın en zor kısmı genellikle harcama eklemek değil, bunu doğru zamanda yapmaktır. Ödemeyi yaptıktan birkaç gün sonra hatırlamaya çalışmak, özellikle nakit kullanıldığında, bütçeyi olduğundan iyi gösterebilir. Benim daha verimli bulduğum yöntem, alışverişten hemen sonra kısa bir kayıt girmek veya günün sonunda iki dakikalık sabit bir kontrol zamanı belirlemek.
Günlük kontrolü bir ceza gibi değil, kapanış rutini gibi düşünmek işe yarıyor. Gün içinde yapılan harcamaları akşam tek seferde gözden geçirmek, unutulan küçük ödemeleri fark etmeyi kolaylaştırır. Fakat bunu haftada bir yapmaya bırakırsanız, hangi harcamanın hangi güne ait olduğunu hatırlamak zorlaşabilir. Uygulamanın faydası, kayıtların düzenli ve gerçeğe yakın olmasına bağlı.
Bir başka pratik yöntem, bütçeyi yalnızca ay sonunda incelememek. Ayın ilk günlerinde büyük bir harcama yaptıysanız, kalan haftalarda esnek kalemleri azaltmanız gerekebilir. Uygulamadaki planı bu şekilde erken kontrol etmek, ay sonunda sürpriz yaşamaktan daha iyidir. Burada amaç her harcamayı yasaklamak değil; bir tercihin sonraki günlerde ne kadar alan bıraktığını görmektir.
Örneğin maaş gününden sonra ev için toplu alışveriş yaptığınızı düşünelim. Aynı hafta içinde birkaç kez dışarıda yemek yerseniz, toplam bütçe hâlâ normal görünebilir; ancak ayın geri kalanında market ve ulaşım için daha az pay kalır. Ben böyle bir durumda büyük alışverişi tek başına “başarılı bütçe” olarak değerlendirmez, sonraki haftaların esnek harcama sınırını ayrıca kontrol ederdim. Bu, yalnızca toplam bakiyeye bakmaktan daha gerçekçi bir okuma sağlar.
Günlük senaryoda bütçeyi okumak
Diyelim ki ayın ortasında market alışverişiniz planladığınızdan yüksek çıktı. İlk tepki olarak bütün dışarıda yemek harcamalarını sıfırlamak yerine, önce önümüzdeki günlerde gerçekten zorunlu olan ödemeleri ayırın. Ardından esnek harcamalarda küçük bir düzeltme yapıp birkaç gün sonra tabloya yeniden bakın. Böylece bir kerelik alışverişi bütün ayın başarısızlığı gibi görmez, onun sonraki tercihleriniz üzerindeki etkisini somut biçimde değerlendirirsiniz.
Bu yaklaşım özellikle geliri ay boyunca farklı tarihlerde kullanan kişiler için önemli. Ay sonundaki toplamı beklemek yerine, bir harcama sonrasında kalan dönemin planını gözden geçirmek daha kullanışlıdır. Ben uygulamayı böyle bir kontrol noktası olarak görürüm: size karar vermez, fakat karar verirken hangi kalemin esneyebileceğini fark etmenizi sağlar.
Bir kayıt yanlış görünürse iş akışını nasıl toparlarım?
Bir harcama yanlış kategoriye girdiyse veya tutar hatalı yazıldıysa, bunu görmezden gelmemek gerekir. Küçük bir hata tek başına önemli görünmeyebilir; fakat aynı kategoriye ait birkaç hatalı kayıt, ay sonunda yanlış bir sonuç çıkarabilir. Ben önce son eklenen işlemleri kontrol eder, ardından özellikle bütçeyi en çok etkileyen kalemleri düzeltirdim. Her şeyi baştan kurmak yerine hatanın bulunduğu noktayı düzeltmek daha az yorucudur.
Bir kaydı hatırlayamıyorsanız, tahmin ederek eklemek yerine o işlemi ayrı bir notla bekletmek daha güvenli bir yaklaşım olur. Finans takipçisinde yanlış kesinlik, eksik kayıttan daha yanıltıcı olabilir. Daha sonra banka hareketlerinizi veya fişlerinizi kontrol ederek tutarı netleştirebilirsiniz. Bu çalışma biçimi, uygulamayı bir muhasebe sistemi gibi değil, kişisel karar desteği olarak kullanmanıza yardımcı olur.
Uygulama beklediğiniz bütçe görünümünü vermiyorsa, ilk kontrol edeceğim yer başlangıç değerleri olurdu. Gelir yanlış girilmiş olabilir, sabit bir ödeme hesaba katılmamış olabilir veya aynı harcama iki kez kaydedilmiş olabilir. Bu durumlarda sorun uygulamanın hesaplamasından çok, girilen temel bilgilerin tutarsızlığından kaynaklanabilir. Önce ana kayıtları sadeleştirip yeniden kontrol etmek, rastgele yeni kategoriler eklemekten daha iyi sonuç verir.
Telefon değişikliği veya uygulamayı yeniden kurma gibi durumlarda finans kayıtlarınıza karşı özellikle dikkatli davranmanızı öneririm. Önemli bilgileri yalnızca tek bir yerde tutmak yerine, kendi güvenli kişisel arşivinizde temel toplamları ve düzenli ödemeleri ayrıca not etmek mantıklı olabilir. Bu tavsiye, uygulamanın belirli bir yedekleme özelliği olduğu anlamına gelmez; yalnızca kişisel finans verilerinde tek noktaya bağımlı kalmamanın genel bir önlemidir.
Bildirim, açılış veya kayıt sırasında sorun yaşarsanız önce uygulamayı tamamen kapatıp yeniden açmak, telefonun bağlantısını kontrol etmek ve işletim sisteminin uygulamayla uyumlu olduğundan emin olmak gibi temel adımları deneyebilirsiniz. Sorun yalnızca bir ekranda yaşanıyorsa, uygulamayı silip yeniden kurmadan önce mevcut kayıtlarınızı korumaya yönelik notlar almak daha akıllıca olur. Finans uygulamalarında aceleyle yapılan yeniden kurulum, teknik sorundan daha büyük veri kaybı riski yaratabilir.
Her bütçe sorununun nedeni uygulama değildir
Bazen kullanıcı, bütçe planının çalışmadığını düşünür; aslında sorun gelir ve giderlerin aynı döneme göre değerlendirilmemesidir. Maaş ayın sonunda yatıyor, faturalar ayın başında çıkıyorsa, takvim ayına göre bakmak geçici bir dengesizlik hissi yaratabilir. Böyle bir durumda uygulamayı suçlamadan önce kendi para akışınızı hangi tarihlerde yaşadığınızı düşünmek gerekir.
Kredi kartı kullanımı da benzer bir karışıklık oluşturabilir. Harcama yaptığınız gün ile ödemeyi gerçekleştirdiğiniz gün farklı olduğunda, aynı parayı iki kez hesaba katmak kolaydır. Ben takip düzeninde harcama tarihini temel alır, kart borcunun ödenmesini yeni bir tüketim gibi değerlendirmezdim. Aksi halde uygulamadaki toplamlar gerçek alışveriş davranışınızı değil, ödeme takviminizi yansıtır.
Nakit harcamalar unutuluyorsa, sonuçların zayıf görünmesi normaldir. Bu durumda daha fazla kategori eklemek sorunu çözmez. Asıl ihtiyaç, nakit ödeme yapıldığında hemen kayıt girmeyi alışkanlık haline getirmektir. Benzer şekilde, aile içinde ortak kullanılan bir kart veya hesap varsa, tek kişinin kayıt tutması toplam resmi eksik bırakabilir. Uygulama kişisel kullanım için pratik olabilir; fakat birden fazla kişinin aynı bütçeyi yönettiği evlerde düzenli iletişim şarttır.
Usual alternatifler olan telefon notları ve elektronik tablolarla karşılaştırdığımda, özel bir para takipçisinin en büyük avantajı kayıtları bütçe düşüncesiyle bir araya getirmesidir. Notlar hızlıdır ama zaman içinde karşılaştırma yapmak zorlaşır. Elektronik tablolar daha esnek olabilir; buna karşılık formül kurmak, düzeni korumak ve her işlemde aynı yapıyı kullanmak daha fazla emek ister. Budget Control - Money Tracker, bu iki uç arasında daha hazır bir deneyim arayanlara uygun görünüyor.
Öte yandan, çok ayrıntılı raporlar, gelişmiş yatırım takibi, ortak hesap yönetimi veya kapsamlı finans planlaması isteyen biri için daha uzmanlaşmış bir araç daha doğru seçim olabilir. Ben bu uygulamayı yatırım kararlarının yerine koymazdım. Onun güçlü olduğu alan, günlük ve aylık harcamaları düzenli görerek davranış değişikliği başlatmak. İhtiyacınız borsa, vergi, işletme muhasebesi veya çoklu hesap mutabakatı ise, basit bir bütçe takipçisinden fazlasını aramanız gerekir.
Kimler için iyi bir başlangıç olur?
İlk kez bütçe uygulaması kullanacak kişiler için ücretsiz olması önemli bir avantaj. Para yönetimini denemek isteyen biri, ücretli bir plana bağlanmadan kendi kayıt alışkanlığını test edebilir. Özellikle ay sonunda bakiyesinin neden azaldığını anlayamayan, küçük harcamaların toplam etkisini görmek isteyen veya belirli bir tasarruf hedefi için günlük kontrol arayan kullanıcılar uygulamadan fayda sağlayabilir.
Düzensiz harcama yapan öğrenciler, yeni işe başlayanlar ve ev bütçesini kendi başına yönetmeye başlayanlar için de pratik bir başlangıç sunabilir. Ancak burada “uygulamayı kurmak” ile “bütçeyi yönetmek” arasındaki farkı unutmamak gerekir. İlk hafta hevesle kayıt girip sonra bırakılırsa, ekrandaki plan gerçek hayatı temsil etmez. Ben bu uygulamayı kullanacak kişiye önce küçük bir hedef belirlemesini öneririm: örneğin yalnızca günlük harcamaları düzenli kaydetmek.
Uygulama, Android 7.0 ve üzeri bir cihaz kullanan ve sade bir finans rutini arayan kişiler için erişilebilir bir seçenek olabilir. Güncel sürüm 1.0.2 olarak görünüyor; bu da uygulamayı değerlendirirken deneyimin zamanla değişebileceğini akılda tutmayı gerektiriyor. Ben sürüm bilgisini tek başına kalite göstergesi saymaz, kendi telefonumda kayıt ekleme ve bütçe kontrolü gibi temel işlemlerin akıcı olup olmadığına bakardım.
Buna karşılık, bütün banka hareketlerinin otomatik biçimde toplanmasını isteyen biri için beklentiyi baştan sınırlamak gerekir. Bu uygulamayı, harcamalarını kendisi takip etmeye istekli kullanıcılar için değerlendiriyorum. Otomatik senkronizasyon olmadan hiçbir kayıt girmek istemiyorsanız, bankacılık bağlantısı veya otomasyon üzerine kurulu farklı bir çözüm size daha uygun olabilir. Buradaki tercih, kullanım kolaylığı ile kontrol düzeyi arasındaki klasik değiş tokuşa dayanıyor.
Önerim kimlere göre değişir?
En çok, “Harcamalarımı düzenli görsem yeter; karmaşık raporlarla uğraşmak istemiyorum” diyen kişiye öneririm. Öğrenci bütçesi, yeni bir işe başladıktan sonraki ilk aylar veya tek başına yürütülen ev giderleri gibi durumlarda, harcamaları aynı yerde toplamak alışkanlık kazanmayı kolaylaştırabilir. Birden fazla kişinin aynı kayıtları eş zamanlı yönetmesine veya ayrıntılı finans raporlarına ihtiyacınız varsa, başka bir araçtan daha fazla verim alabilirsiniz.
Uygulamayı seçmeden önce kendinize şu pratik soruyu sorun: harcamaları elle girmek benim için sürdürülebilir mi? Cevabınız evetse, düşük maliyetli bir deneme alanı sunması ve bütçe takibini gündelik rutine yaklaştırması değerli. Cevabınız hayırsa, kayıtları otomatik çekmeye dayalı bir alternatif daha uygun olabilir; çünkü en kapsamlı plan bile eksik girilen işlemlerle anlamını yitirir.
Benim pratik kararım
Budget Control - Money Tracker’ı, bütçesini ilk kez düzenli biçimde görmek isteyen bir arkadaşa önerirdim; fakat önerimi bir şartla yapardım: uygulamayı kurduktan sonra aynı gün bütün finans hayatınızı çözmesini beklemeyin. Önce gerçekçi bir gelir çerçevesi oluşturun, sabit ödemeleri ayırın ve birkaç gün boyunca harcamaları geciktirmeden kaydedin. Bu temel düzen kurulmadan en iyi bütçe aracı bile yalnızca boş bir ekran gibi kalır.
Benim gözümde uygulamanın güçlü yanı, ücretsiz ve doğrudan bir başlangıç sunması. MEEPLE C tarafından geliştirilen bu finans uygulaması, karmaşık finansal kararların yerine günlük farkındalığı koyuyor. Bir aylık kullanımın sonunda hangi kalemlerin bütçenizi zorladığını daha net görebilir, tasarruf hedefinizi soyut bir dilek olmaktan çıkarıp takip edilebilir bir plana çevirebilirsiniz.
Zayıf tarafı ise kullanım disiplinine yüksek ölçüde bağlı olması. Kayıt girmeyi unutursanız, yanlış kategori seçerseniz veya kredi kartı ödemesiyle gerçek harcamayı birbirine karıştırırsanız sonuçlar güvenilirliğini kaybeder. Bu nedenle uygulamayı otomatik ve kusursuz bir finans danışmanı gibi değil, sizin düzenli katkınızla değer kazanan bir takip aracı olarak görmek daha doğru.
Sonuç olarak, Budget Control - Money Tracker günlük harcamalarını kendi eliyle izlemek isteyen, bütçe planlamasına sade bir giriş arayan ve ücretsiz bir seçenekle başlamak isteyenler için mantıklı bir aday. Ben onu özellikle küçük ama sürekli kaçakları fark etmek için kullanışlı buluyorum. Daha gelişmiş hesap bağlantıları, yatırım araçları veya ortak bütçe yönetimi arıyorsanız başka bir kategoriye bakmanız gerekebilir; fakat amacınız “paramı bu ay daha bilinçli nasıl kullanırım?” sorusuna düzenli cevap verebilmekse, bu uygulama iyi bir başlangıç noktası olabilir.
Sıkça Sorulan Sorular
Budget Control - Money Tracker nedir ve ne amaçla kullanılır?
Budget Control - Money Tracker, gelirlerinizi, giderlerinizi ve bütçe hedeflerinizi tek bir yerde takip etmenize yardımcı olan bir finans uygulamasıdır. Harcamaları kategorilere ayırarak paranızın nereye gittiğini daha kolay görebilirsiniz. Uygulama, günlük masrafları kaydetmek, aylık bütçe planlamak ve finansal alışkanlıklarınızı düzenli biçimde gözden geçirmek isteyen kullanıcılar için pratik bir takip aracı sunar.
Uygulamaya gelir ve gider eklemek kolay mı?
Uygulamanın temel kullanım mantığı oldukça anlaşılırdır. Gelir veya gider eklerken tutarı, tarihi ve ilgili kategoriyi girmeniz yeterlidir; isterseniz açıklama da ekleyebilirsiniz. Düzenli harcamaları takip eden kullanıcılar için bu kayıtları alışkanlık hâline getirmek önemlidir. Ancak finansal verilerin doğru analiz edilebilmesi için işlemleri zamanında ve doğru kategoriler altında kaydetmeniz gerekir.
Budget Control - Money Tracker kişisel bütçe planlaması için yeterli mi?
Uygulama, özellikle günlük ve aylık bütçesini kontrol altında tutmak isteyen kişiler için yeterli özellikler sunar. Harcama kategorileri sayesinde hangi alanlarda fazla tüketim yaptığınızı fark edebilir, belirlediğiniz bütçeye ne kadar yaklaştığınızı izleyebilirsiniz. Bununla birlikte uygulama, profesyonel muhasebe yazılımlarının yerini almaz; işletme finansı, vergi takibi veya ayrıntılı yatırım yönetimi için sınırlı kalabilir.
Finansal bilgilerim güvende mi ve uygulama banka hesabına bağlanıyor mu?
Uygulamayı kullanmadan önce mağaza sayfasındaki güncel gizlilik politikasını ve istediği izinleri kontrol etmeniz önerilir. Manuel bütçe uygulamalarında banka hesabı bağlantısı gerekmeyebilir; bu durum kullanıcıya kayıtları üzerinde daha fazla kontrol sağlayabilir, ancak işlemleri kendiniz girmeniz gerekir. Hassas finansal bilgileri paylaşmadan önce veri saklama, senkronizasyon ve yedekleme uygulamalarını incelemeniz, güvenli kullanım açısından önemlidir.
Budget Control - Money Tracker ücretsiz mi, ücretli özellikleri var mı?
Uygulamanın ücretsiz indirilebilmesi, bütün özelliklerin ücretsiz olduğu anlamına gelmeyebilir. Bazı sürümlerde reklamlar, gelişmiş raporlar, sınırsız kategori kullanımı, yedekleme veya ek özelleştirme seçenekleri ücretli olabilir. İndirmeden önce Google Play Store ya da App Store üzerindeki fiyatlandırma, uygulama içi satın alma ve abonelik bilgilerini kontrol etmelisiniz. Böylece beklenmedik ücretlerle karşılaşmadan hangi özellikleri kullanabileceğinizi öğrenebilirsiniz.